Quel bouquet demander et quelle rente peut-on percevoir en vendant en viager ? Le calcul commence par la valeur du logement, puis tient compte de son occupation éventuelle, du capital souhaité à la signature et des caractéristiques du contrat. Il n’existe pas de barème unique donnant automatiquement un montant valable pour tous les vendeurs.
Je suis Tom Dumoulin, référent viager AXO, basé à Fréjus. Mon rôle est de vous expliquer les hypothèses d’une étude personnalisée, de comparer les montages envisageables et de vous accompagner dans votre projet en lien avec le notaire.
1. Estimer la valeur du bien immobilier
Le point de départ est la valeur vénale de votre maison ou appartement, c’est-à-dire sa valeur estimée sur le marché immobilier à la date de l’étude. Elle dépend notamment de son emplacement, de sa superficie, de son état, de ses prestations et des ventes comparables.
À Fréjus comme ailleurs, une estimation immobilière est essentielle : toute hypothèse de bouquet et de rente repose sur cette valeur de départ. Le calcul doit ensuite être adapté à une vente en viager libre ou occupé.
2. Tenir compte du viager libre ou occupé
En viager libre
Dans un viager libre, l’acquéreur peut disposer du logement dès la signature. Le vendeur ne conserve pas de droit d’occupation : la valeur économique servant à établir le montage n’est donc pas diminuée de la valeur d’un tel droit.
En viager occupé
Dans un viager occupé, le vendeur conserve, selon l’acte, un droit d’usage et d’habitation ou un usufruit. Ce droit a une valeur économique qui entre dans la construction du prix. Son évaluation tient compte des modalités d’occupation et, selon le droit retenu, de paramètres tels que la valeur locative du bien et les caractéristiques des bénéficiaires.
La valeur du droit conservé n’est pas une réduction arbitraire appliquée à tous les logements. Elle doit être justifiée dans le cadre d’une étude adaptée au contrat envisagé.
3. Choisir le montant du bouquet
Le bouquet est le capital éventuellement versé au vendeur le jour de la signature chez le notaire. Il peut notamment servir à financer un nouveau projet, à disposer d’une épargne ou à faire face à certaines dépenses.
Le bouquet n’est pas obligatoire. Son montant est négocié et doit être cohérent avec l’ensemble du montage financier. À autres paramètres identiques, choisir un bouquet plus élevé réduit généralement la part du prix à convertir en rente. À l’inverse, un bouquet plus faible peut permettre d’envisager une rente plus importante.
Votre situation détermine la répartition à étudier : besoin immédiat de capital, recherche d’un complément de revenu, situation familiale et projets à moyen ou long terme.
Le bouquet et la rente en vidéo
Retrouvez mon explication en vidéo. Les différentes étapes du calcul sont détaillées dans cet article.
Un autre point important est la capacité de financement des acquéreurs. Les banques peuvent se montrer réticentes à financer un achat en viager, notamment en raison des garanties propres à cette opération. L’acquéreur doit alors parfois disposer d’une épargne suffisante pour régler le bouquet et les frais d’acquisition, ou rechercher une solution de financement adaptée. Plus le bouquet est élevé, plus le capital à mobiliser immédiatement est important, ce qui peut réduire le nombre d’acquéreurs potentiels. À titre d’exemple, un bouquet de 50 000 € sera généralement accessible à davantage de candidats qu’un bouquet de 200 000 €, à situation comparable.
4. Déterminer le montant de la rente viagère
La rente viagère est versée selon la périodicité définie au contrat, généralement chaque mois, durant la vie du bénéficiaire. Pour l’évaluer, l’étude tient compte du capital restant à convertir, de l’âge du ou des vendeurs, des données de mortalité utilisées, des paramètres financiers retenus et des clauses du contrat.
Lorsque deux personnes sont bénéficiaires, une éventuelle réversibilité de la rente au conjoint survivant doit être intégrée au calcul. Son montant dépend donc d’autres éléments qu’une simple division du capital par une durée de vie estimée.
Il est également nécessaire d’examiner les modalités d’indexation de la rente et les garanties prévues en cas de défaut de paiement par l’acquéreur. Ces dispositions seront précisées dans l’acte notarié.
Un exemple fictif pour comprendre les étapes
Imaginons une maison estimée à 300 000 €. Pour illustrer un viager occupé, supposons que la valeur du droit d’occupation conservé soit évaluée à 90 000 €. La valeur économique à répartir entre le bouquet et la rente serait alors de 210 000 €.
Si le vendeur envisage un bouquet de 60 000 €, il resterait, dans cet exemple simplifié, 150 000 € de valeur à convertir en rente. Le montant mensuel de cette rente ne peut toutefois pas être déduit de ces seuls chiffres : il faut réaliser le calcul actuariel en tenant compte notamment de l’âge, du nombre de bénéficiaires et des clauses contractuelles.
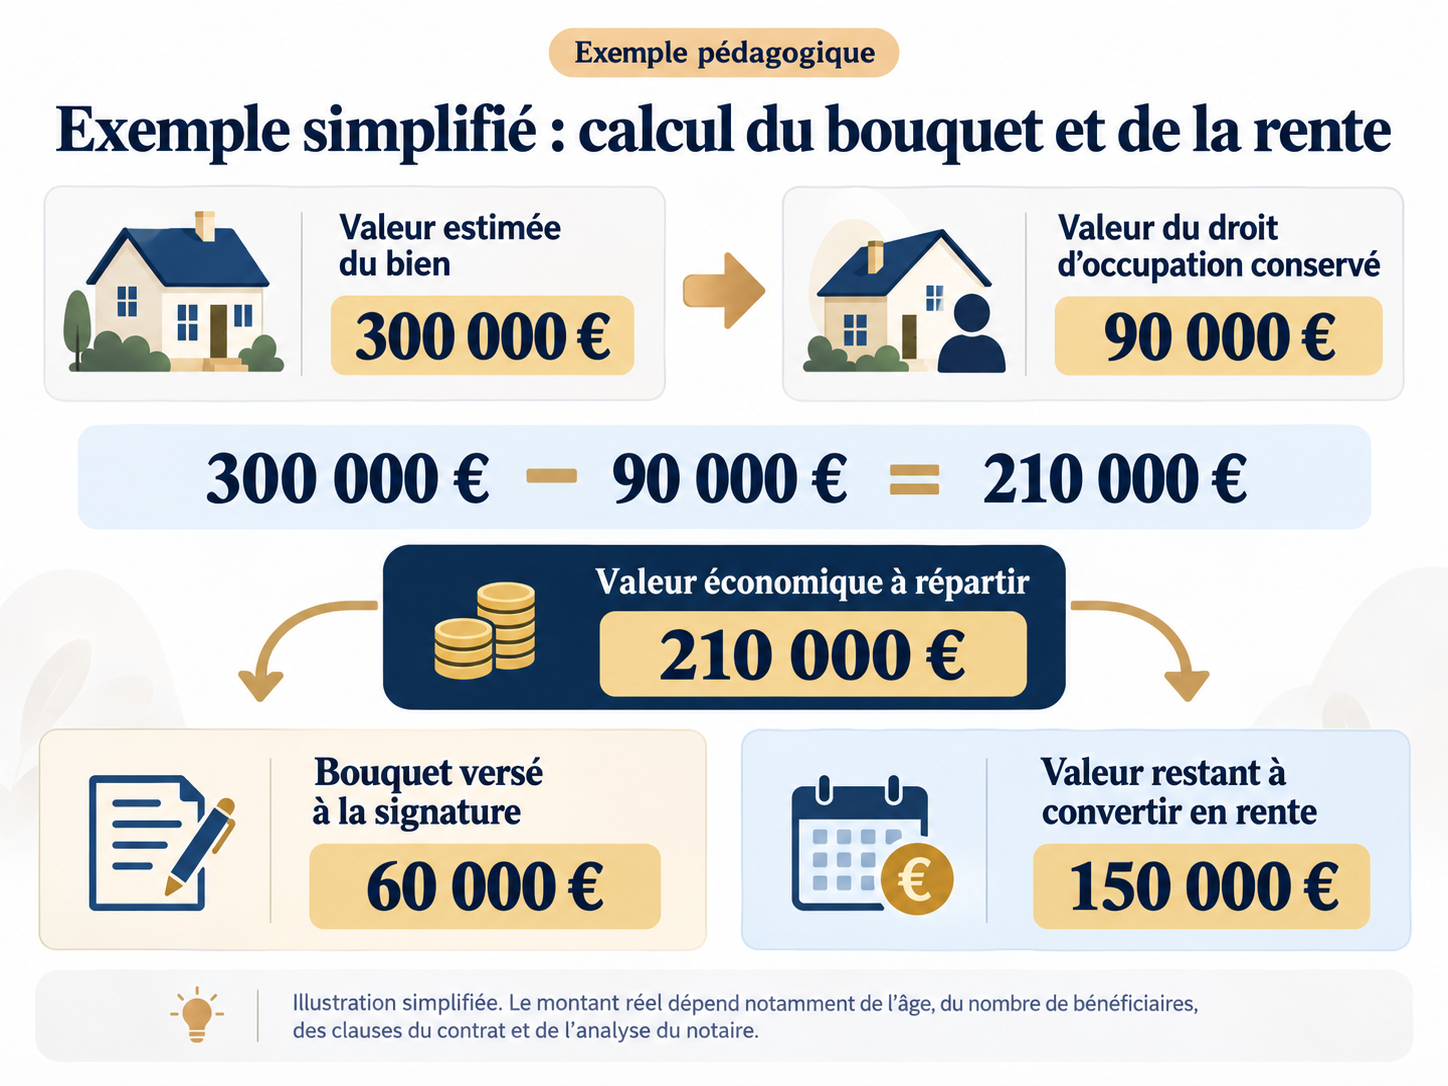
Ces montants sont purement pédagogiques. Ils ne constituent ni une estimation immobilière, ni une proposition commerciale, ni un calcul de rente applicable à votre bien.
Quels éléments peuvent faire varier le résultat ?
Deux biens de même valeur n’aboutissent pas nécessairement au même bouquet ni à la même rente. L’âge du vendeur, le nombre de crédirentiers, la nature du droit d’occupation, le montant du bouquet, la réversibilité et les hypothèses financières retenues peuvent conduire à des montages sensiblement différents.
Il est donc utile de comparer plusieurs scénarios plutôt que de rechercher un montant unique. L’étude permet de visualiser l’équilibre entre le capital immédiatement disponible, les revenus futurs et les droits que vous souhaitez conserver.
Les précautions à prendre avant de décider
La qualité d’une étude en viager ne dépend pas uniquement des montants affichés. Il faut aussi préciser la répartition des charges et des travaux, les conséquences d’une éventuelle libération anticipée du bien occupé, les garanties de paiement de la rente et les effets fiscaux et patrimoniaux de l’opération.
Le notaire formalise les conditions de la vente dans l’acte authentique. Avant tout engagement, les hypothèses de calcul et les clauses proposées doivent vous être expliquées de manière compréhensible.
Questions fréquentes sur le calcul du viager
Peut-on fixer librement le bouquet ?
Le bouquet est négociable et n’est pas obligatoire. Son montant doit néanmoins rester cohérent avec la valeur du bien et les autres composantes du contrat, en particulier la rente.
Un vendeur plus âgé perçoit-il nécessairement une rente plus élevée ?
À valeur du bien, bouquet et autres hypothèses comparables, l’âge influe sur le calcul actuariel de la rente. Il ne suffit toutefois pas, à lui seul, pour déterminer le montant proposé : les droits conservés et les dispositions du contrat doivent également être pris en compte.
Existe-t-il un simulateur donnant le montant exact de ma rente ?
Un simulateur peut donner un premier ordre de grandeur selon les paramètres renseignés. Il ne remplace pas l’estimation du bien, l’évaluation des droits éventuellement conservés ni l’analyse des clauses spécifiques de votre projet.
Peut-on vendre en viager occupé sans bouquet ou sans rente ?
Oui, une vente en viager peut être conclue sans bouquet : le prix repose alors sur la rente prévue au contrat. Si vous souhaitez au contraire percevoir un capital sans rente tout en conservant le droit d’occuper le logement, d’autres montages, notamment une vente de nue-propriété avec réserve d’usufruit ou de droit d’usage et d’habitation, peuvent être étudiés. Je serai là pour vous aider à choisir la formule la mieux adaptée à vos besoins. Le notaire, quant à lui, vous aidera à sécuriser le cadre juridique et à formaliser le prix et les conditions de l’opération.
Obtenir une étude personnalisée à Fréjus, dans le Var et en PACA
Vous êtes propriétaire à Fréjus, Saint-Raphaël ou dans les environs ? Je vous accompagne dans l’analyse de votre bien et des montages envisageables. Vous pouvez consulter ma page Vendre en viager à Fréjus ou découvrir mes secteurs d’intervention dans le Var, en PACA et ailleurs en France.
Décrivez-moi votre logement et vos objectifs pour organiser un premier échange et déterminer les informations nécessaires à votre étude.
Informations générales, ne remplaçant pas un conseil juridique, fiscal ou patrimonial. Sources : Chambre des notaires de Paris — Le bouquet ; Chambre des notaires de Paris — Viager occupé et nue-propriété ; Notaires de France — La vente en viager.